نفس الحادث… ثلاث نهايات مختلفة للتعويض: شرح الشامل وضد الغير بالأرقام
هذه المادة مرافقة لفيديو «وش الحسبة». المشاهد مولّدة بالذكاء الاصطناعي لإعادة تمثيل تعليمية، وليست صورًا لحادث حقيقي. جميع الأرقام افتراضية، ولا تمثل عرض تأمين أو قرار مطالبة أو ضمان تعويض.
أرقام المثال: ضرر ثابت بقيمة 20,000 ريال
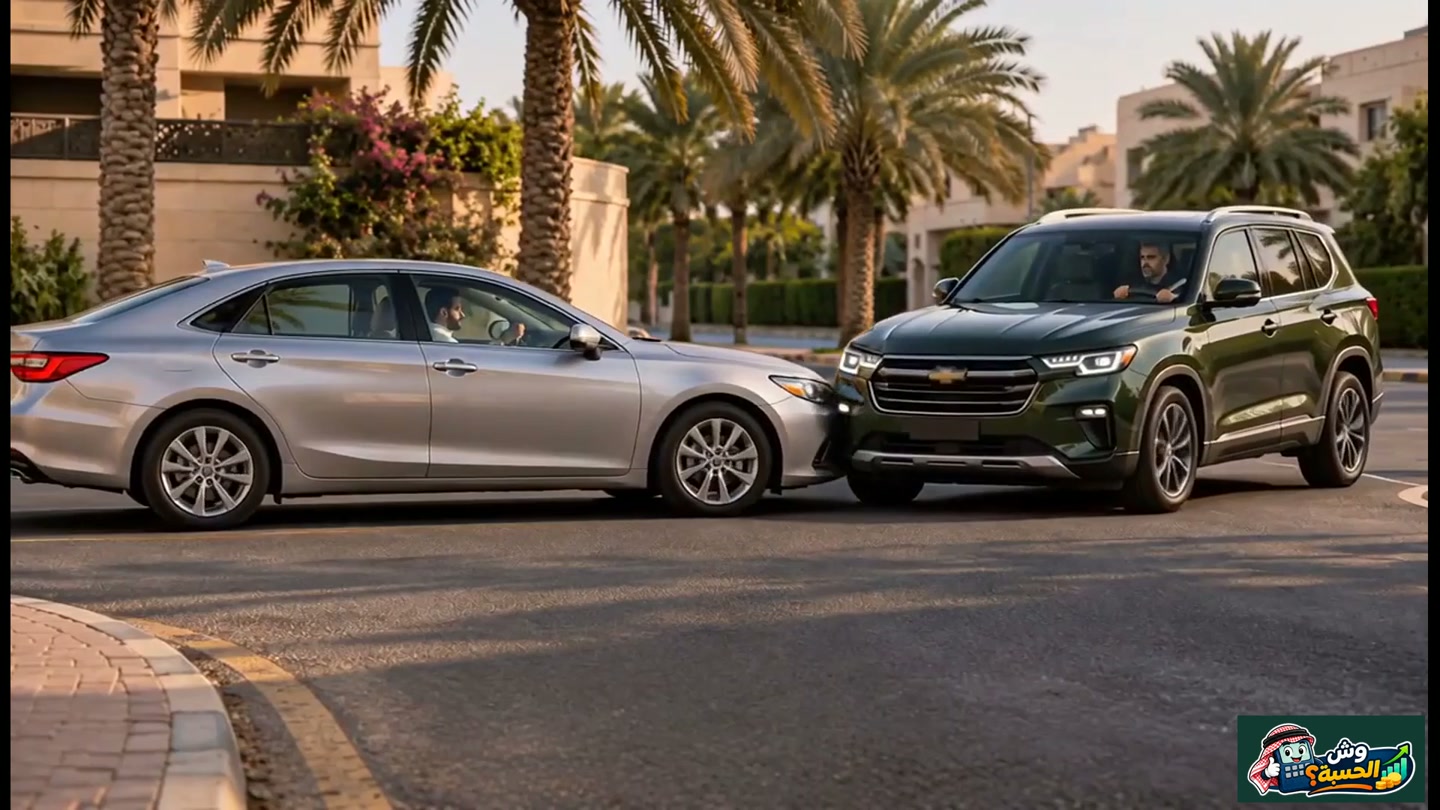
نفترض حادثًا بلا إصابات بين سيارة فضية نسميها A وسيارة خضراء نسميها B. تقدير إصلاح الأولى 12,000 ريال، وتقدير إصلاح الثانية 8,000 ريال. نثبت هذين الرقمين في الحالات الثلاث حتى يظهر أثر المسؤولية والتغطية وحدهما.
| السيارة | الضرر التقديري | هل يتغير بين الحالات؟ |
|---|---|---|
| السيارة الفضية A | 12,000 ريال | لا |
| السيارة الخضراء B | 8,000 ريال | لا |
| الإجمالي | 20,000 ريال | نغيّر افتراض التأمين والمسؤولية فقط |
نفترض أيضًا سريان التأمين، وتحقق أهلية المطالبة، وعدم انطباق استثناء أو حق رجوع، وعدم وجود أضرار إضافية. لا يمكن استنتاج المسؤولية أو تكلفة الإصلاح من شكل الصدمة في الصور؛ المرجع الفعلي هو التقرير والتقييم والوثيقة.
الشامل وضد الغير: أي سيارة تتناولها المطالبة؟
تتضمن التغطية الشاملة أضرار المركبة المؤمّنة ومسؤوليتها تجاه الطرف الثالث وفق القواعد والوثيقة. أما التأمين ضد الغير فيتناول المسؤولية تجاه الطرف الآخر، ولا يغطي تلقائيًا ضرر سيارة صاحب الوثيقة نفسها. لذلك يبدأ فهم الحسبة بتحديد السيارة المتضررة ومسؤولية السائق ونوع تغطيته. راجع قواعد التأمين الشامل، المادة الثالثة والوثيقة الموحدة للتأمين الإلزامي.
الحالة الأولى: A مسؤول بالكامل ومعه تأمين شامل
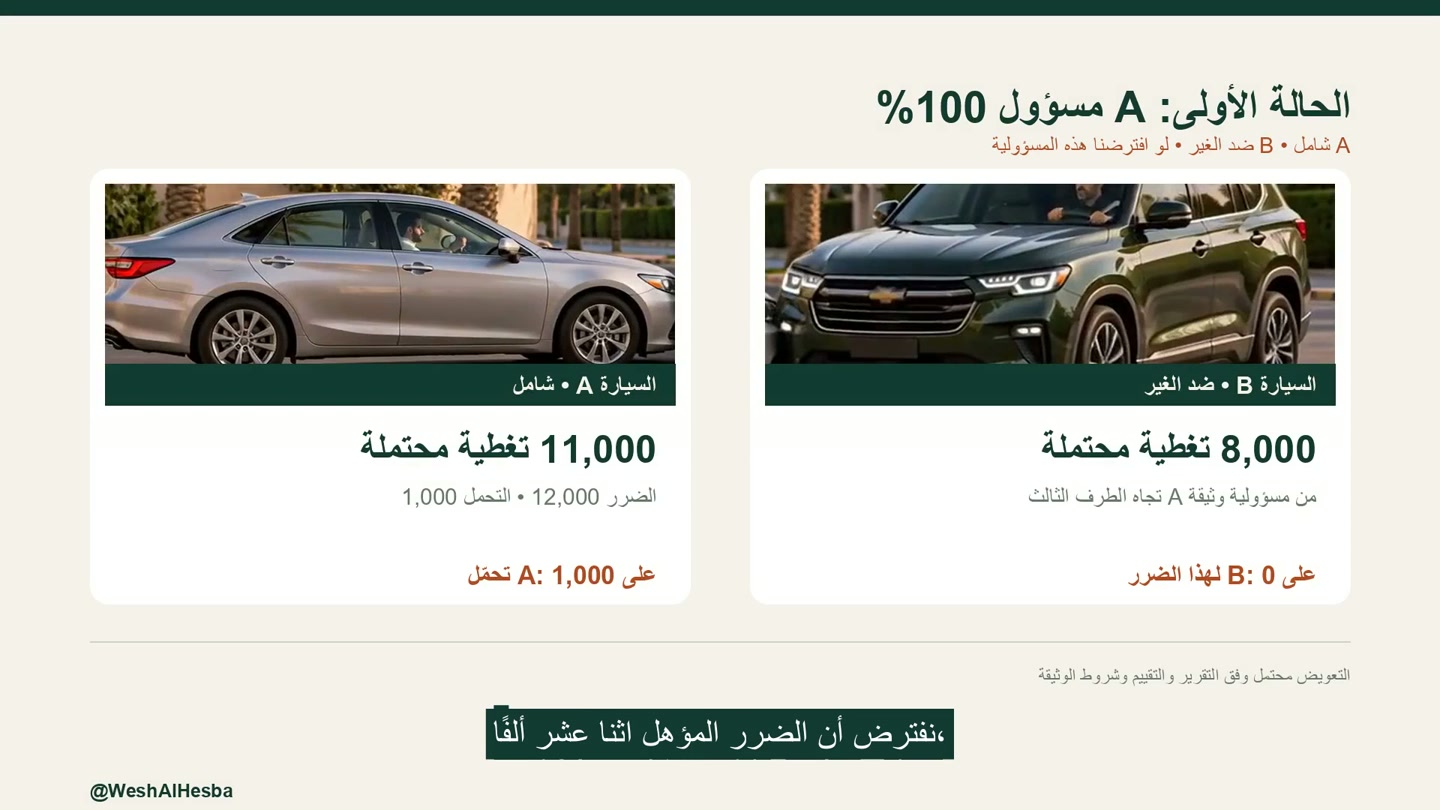
في الافتراض الأول، تتحمل السيارة A مسؤولية الحادث بنسبة 100%، وتأمينها شامل، بينما تأمين B ضد الغير. نبدأ بحق السيارة B: ضررها 8,000 ريال، وقد يغطيه قسم مسؤولية الطرف الثالث في وثيقة A إذا استحق وفق التقييم والشروط.
بعد ذلك نحسب ضرر سيارة A نفسها. نفترض أن الضرر المؤهل 12,000 ريال، وأن التحمل المحدد في جدول وثيقتها 1,000 ريال. تكون الحسبة التوضيحية:
12,000 − 1,000 = 11,000 ريال تغطية محتملة لأضرار A الذاتية.
- لسيارة B: تغطية محتملة قدرها 8,000 ريال من مسؤولية وثيقة A.
- لسيارة A: تغطية محتملة قدرها 11,000 ريال بعد التحمل.
- على السائق A: تحمّل افتراضي قدره 1,000 ريال.
لا يعني جمع مبالغ التغطية أن الشركة ستحولها كلها نقدًا للسائقين؛ فقد يُنفّذ التعويض بالإصلاح وفق الوثيقة. كما أن مبلغ 1,000 ريال ليس تحمّلًا ثابتًا لجميع وثائق الشامل، بل افتراض خاص بهذا المثال.
الحالة الثانية: B مسؤول بالكامل وتأمينه ضد الغير
نعكس افتراض المسؤولية، ولا نغيّر قيمة الضرر: يصبح B مسؤولًا بنسبة 100%. قد تغطي وثيقته مسؤوليته عن ضرر سيارة A البالغ 12,000 ريال. لكن ماذا عن سيارته الخضراء التي تحتاج إلى إصلاح بقيمة 8,000 ريال؟
التأمين ضد الغير لا يغطي تلقائيًا هذا الضرر الشخصي. لذلك، إذا لم توجد تغطية أخرى أو أحقية تعويض أخرى، فقد يتحمل B تكلفة إصلاح سيارته: 8,000 ريال في المثال. أما A فهو غير مسؤول في هذا الافتراض، ونفترض تغطية كامل ضرره المستحق من مسؤولية B.
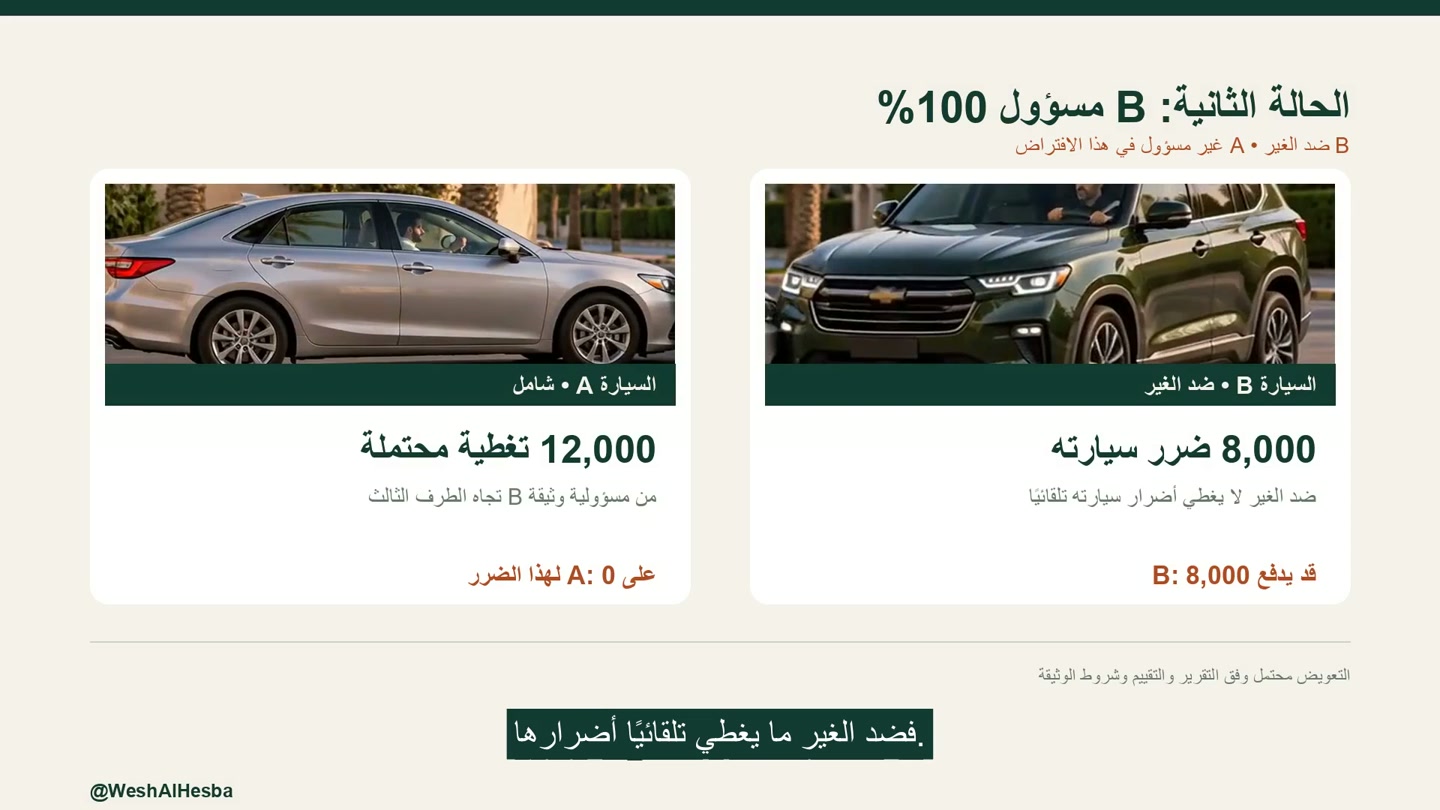
الفارق بين الحالتين ليس قيمة الأضرار، بل الطرف المسؤول والتغطية المتاحة لسيارته. لا يكفي السؤال: «هل لديه تأمين؟»؛ السؤال الأدق: «أي ضرر تغطيه هذه الوثيقة؟».
الحالة الثالثة: مسؤولية 50% لكل سائق وكلاهما ضد الغير
هنا نغيّر نوع التغطية بوضوح: نفترض أن السيارتين مؤمّنتان ضد الغير فقط، وأن مسؤولية كل سائق 50%. نحسب الضرر لكل سيارة على حدة، بدل تقسيم إجمالي العشرين ألف ريال بالتساوي.
- ضرر A هو 12,000 ريال، وحصة مسؤولية B عنه: 12,000 × 50% = 6,000 ريال.
- ضرر B هو 8,000 ريال، وحصة مسؤولية A عنه: 8,000 × 50% = 4,000 ريال.
بالتالي، قد تغطي وثيقة B مبلغ 6,000 ريال لصالح A، وقد تغطي وثيقة A مبلغ 4,000 ريال لصالح B. وفي غياب تغطية أضرار ذاتية أو استحقاق آخر، يبقى على A مبلغ 6,000 ريال من ضرر سيارته، وعلى B مبلغ 4,000 ريال من ضرر سيارته.
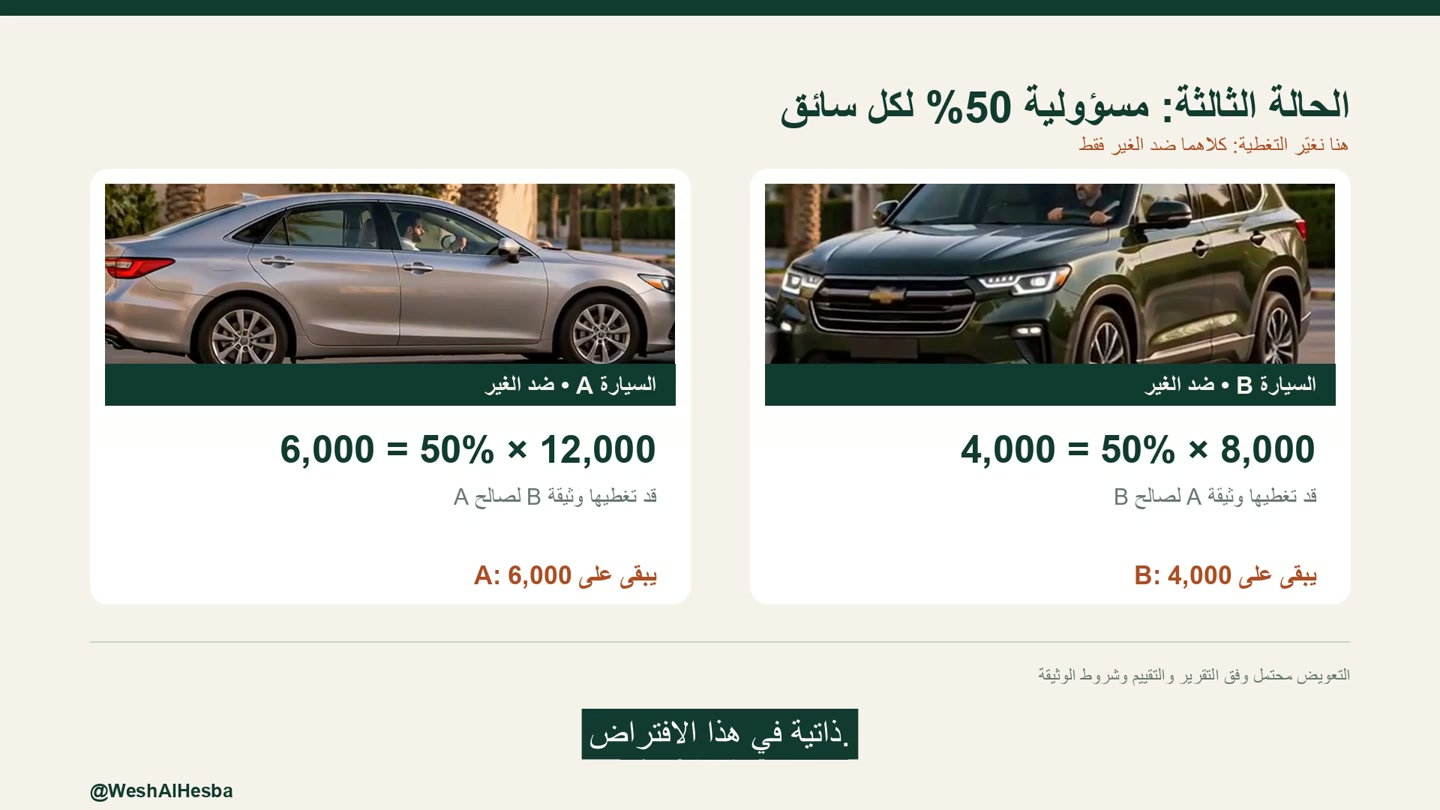
تساوي نسبة المسؤولية لا يعني تساوي المبلغ المتبقي على السائقين؛ فاتورة إصلاح A أكبر أصلًا. هذه الحسبة توضح طريقة توزيع ضرر السيارتين في افتراضنا، ولا تحل محل تسوية مطالبة فعلية.
مقارنة النتائج الثلاث
| الافتراض | التغطية المحتملة لضرر A | التغطية المحتملة لضرر B | المبلغ الشخصي المحتمل |
|---|---|---|---|
| A مسؤول 100% ومعه شامل | 11,000 ريال بعد تحمّل 1,000 | 8,000 ريال من مسؤولية A | A: 1,000 ريال، B: صفر لهذا الضرر |
| B مسؤول 100% ومعه ضد الغير | 12,000 ريال من مسؤولية B | لا تغطية ذاتية تلقائية | B: 8,000 ريال، A: صفر لهذا الضرر |
| 50% لكل سائق وكلاهما ضد الغير | 6,000 ريال من مسؤولية B | 4,000 ريال من مسؤولية A | A: 6,000 ريال، B: 4,000 ريال |
كيف يعمل التحمل في الشامل؟
توضح الفقرة 5.4 من قواعد التأمين الشامل أن التحمل يتبع جدول الوثيقة، ويخص ضرر المركبة المؤمّنة، ولا يطبق على مطالبات المسؤولية المدنية تجاه الطرف الثالث. ويتناسب مع المسؤولية الجزئية، ولا يُفرض عند عدم ثبوت مسؤولية المؤمن له أو السائق المسمى وفق تقرير الجهة المختصة.
في مثال مستقل: إذا كان التحمل 1,000 ريال والمسؤولية 50%، تكون الحسبة 1,000 × 50% = 500 ريال. لا تضف هذا المبلغ إلى الحالة الثالثة؛ فهي تفترض تأمينًا ضد الغير للسيارتين، بينما هذا المثال يشرح التحمل في الشامل.
راجع مسار المطالبة المناسب مع الشركة، ولا تجمع تعويضين عن الضرر نفسه عبر وثيقتين.
صور الأضرار وملف المطالبة
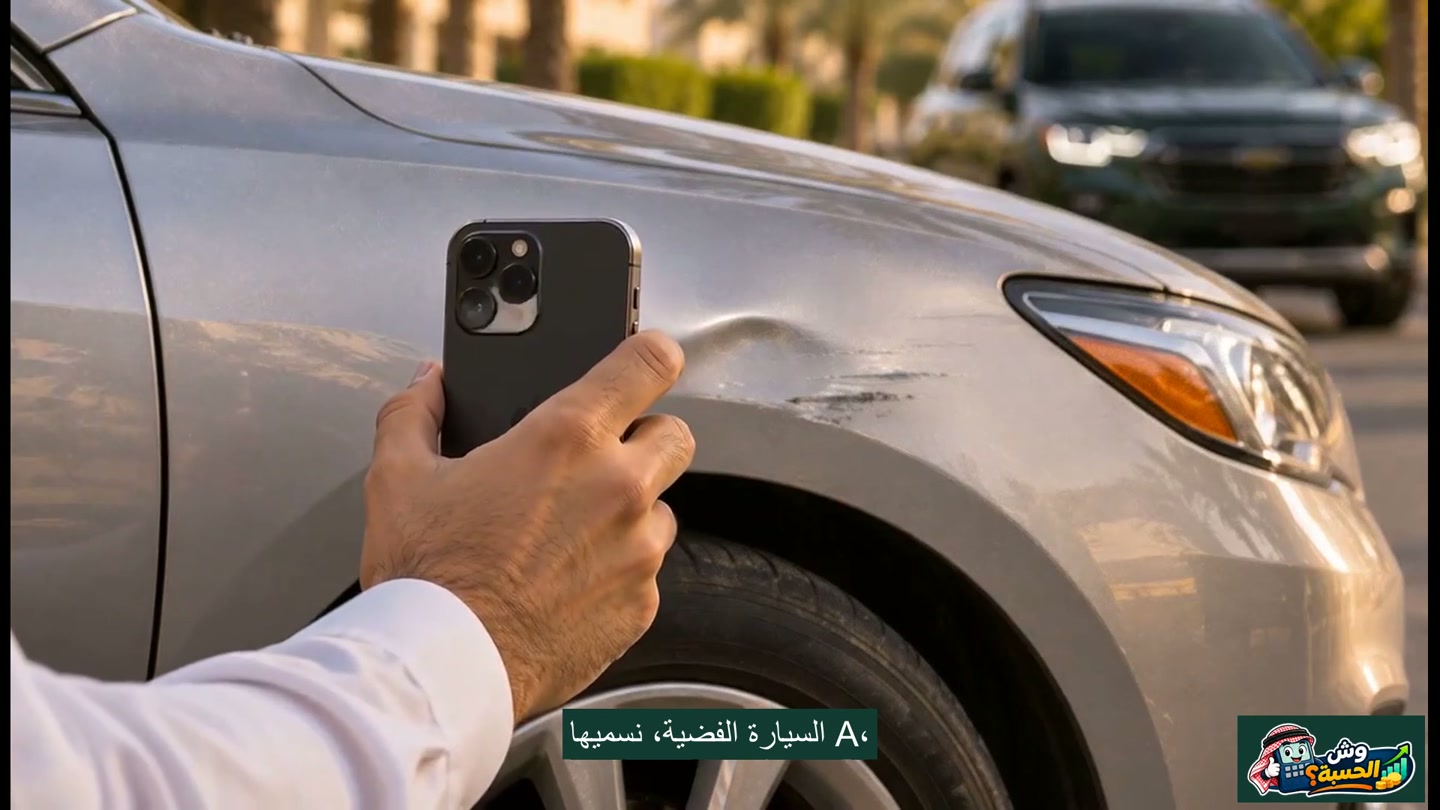
لترتيب ملفك، احتفظ بتقرير الحادث ونسبة المسؤولية، وصور الأضرار، وتقييم الجهة المرخصة قبل الإصلاح، ونسخ المستندات المقدمة ورقم المطالبة. اسأل الشركة عن جهة الإصلاح والموافقة المطلوبة بحسب وثيقتك. وعند الرفض الكلي أو الجزئي، اطلب الأسباب مكتوبة.
تذكر الوثيقة الموحدة متطلبات تتعلق بالفواتير وتقييم الأضرار بعد الحادث وقبل الإصلاح عند الإصلاح قبل التسوية؛ لذلك لا تفترض أن الفاتورة وحدها تكفي. كذلك لا تفترض شمول السيارة البديلة أو إصلاح الوكالة قبل مراجعة جدول التغطيات. راجع الوثيقة الأصلية، المادة السابعة.
أسئلة تتكرر حول تعويض حوادث السيارات
هل الشامل يعني أنني لن أدفع شيئًا؟
لا. في حالتنا الأولى، غطت الحسبة الافتراضية 11,000 ريال من ضرر A وبقي عليه تحمّل قدره 1,000 ريال. النتيجة تخص افتراضات المثال وجدول الوثيقة.
هل مسؤولية 50% تعني أنني أدفع نصف إجمالي أضرار السيارتين؟
لا تتعامل مع الإجمالي وحده. في حالتنا الثالثة حسبنا نصف ضرر A ونصف ضرر B كلًا على حدة، فبقي على الأول 6,000 ريال وعلى الثاني 4,000 ريال.
هل هذه الصور تثبت من تسبب بالحادث؟
لا؛ إنها مشاهد تعليمية مولّدة. نسب المسؤولية الثلاث افتراضات مستقلة للمقارنة، وليست تقارير متعارضة لحادث حقيقي.
المصادر وقراءة إضافية
- البنك المركزي السعودي: قواعد التأمين الشامل على المركبات، وخصوصًا المادتين الثالثة و5.4.
- هيئة التأمين: الوثيقة الموحدة للتأمين الإلزامي على المركبات.
للمقارنة الأوسع قبل الشراء، اقرأ أيضًا دليل تأمين السيارات في السعودية: شامل أم ضد الغير؟
المادة تعليمية عامة، وليست استشارة أو قرار مطالبة. راجعت مصادرها في 21 نوفمبر 2026. يبقى تقرير الجهة المختصة وتقييم الضرر والوثيقة السارية أساس النتيجة الفعلية.