تأمين السيارات في السعودية 2026: شامل أم ضد الغير؟ دليل بالأرقام
في هذا الدليل نفكك تأمين السيارات في السعودية، ونقرأ بيانات السوق، ثم نحسب مثال خالد بالأرقام. ونوضح ما يحتاج إليه فهد عند المطالبة أو بيع السيارة، وما يختلف في الإيجار التمويلي. الأسعار الواردة في المثال افتراضية للتوضيح، ولا تمثل عروضًا من شركات تأمين.
مراجعة المصادر: 19 نوفمبر 2026. الفترات الإحصائية مذكورة بجانب كل رقم. بيانات الربع الأول لا تعني بيانات السنة كاملة. هذا محتوى تعليمي عام، وتُراجع الوثيقة وجدولها وشروطها عند تطبيق أي حكم على حالة محددة.
شاهد حلقة تأمين السيارات كاملة
شخصيتا خالد وفهد وجميع الأشخاص في المشاهد والصورة المصغرة شخصيات خيالية مولدة بالذكاء الاصطناعي. الحلقة بلا إعلان مدفوع أو رعاية.
ماذا تقول أرقام سوق تأمين المركبات السعودي؟
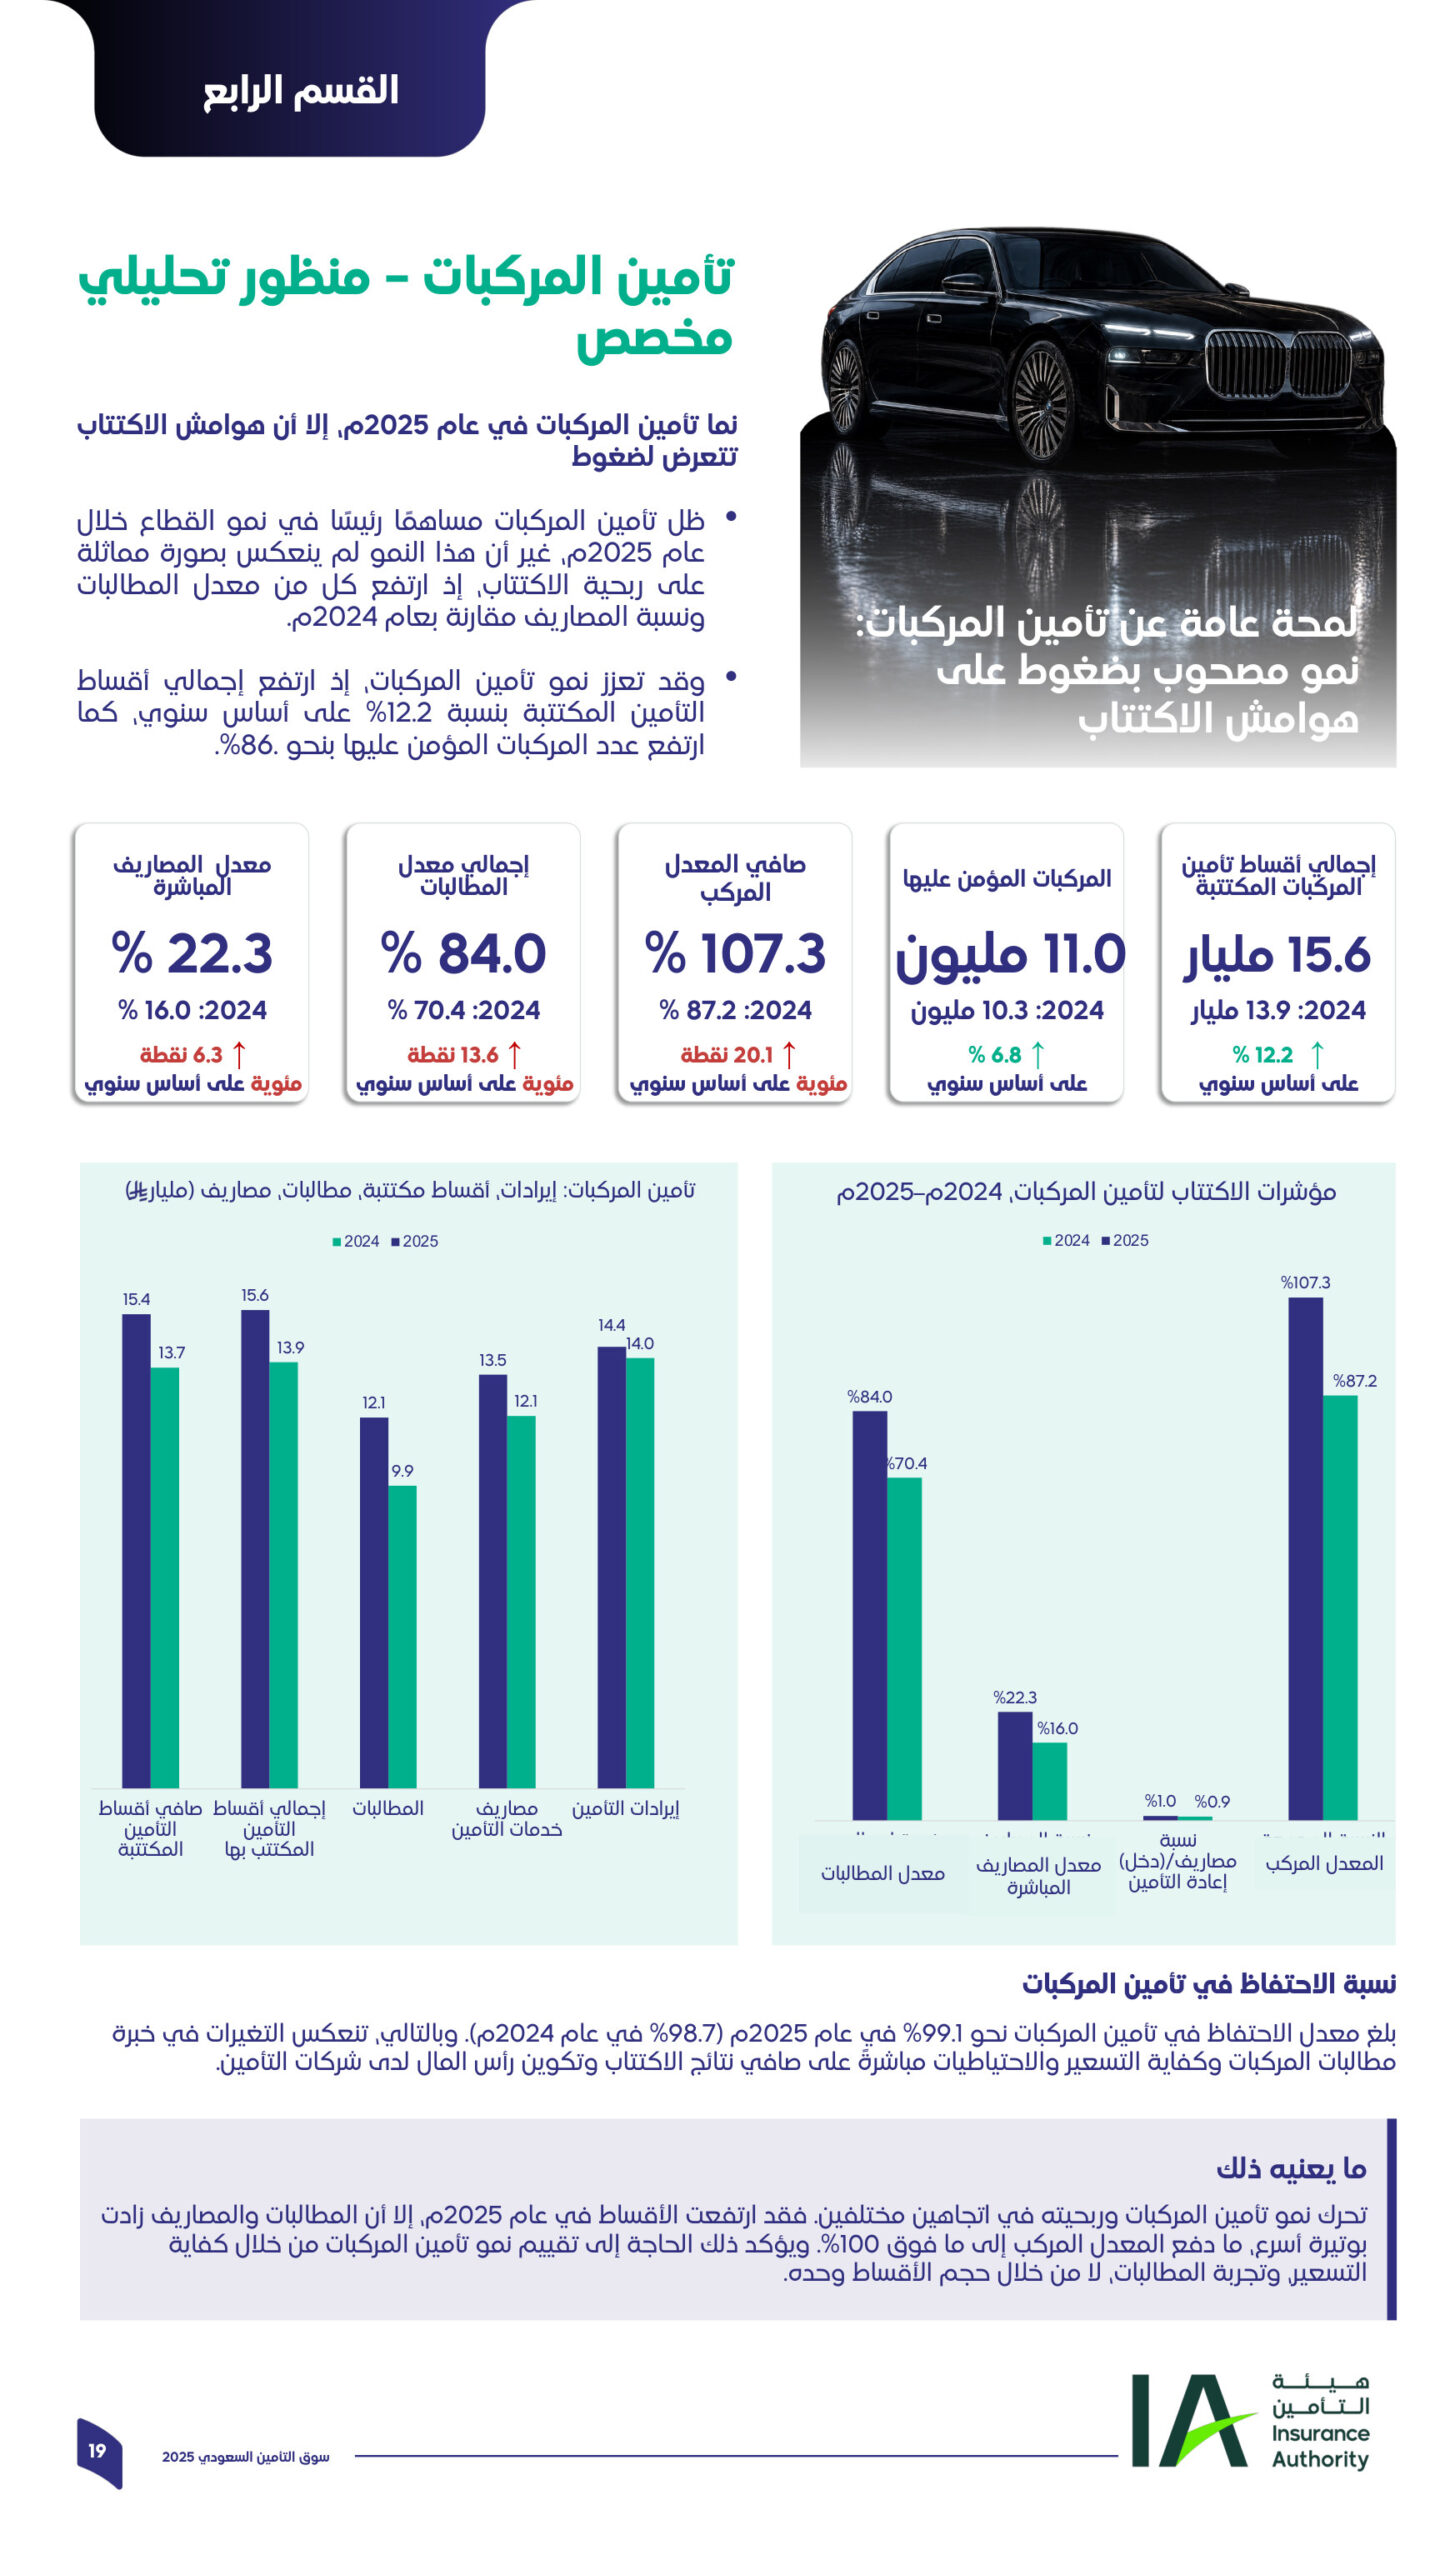
بلغ إجمالي أقساط تأمين المركبات المكتتبة 15.6 مليار ريال في 2025، مقابل 13.9 مليارًا في 2024، بنمو 12.2% وفق تقرير هيئة التأمين. وارتفع عدد المركبات المؤمن عليها من 10.3 ملايين إلى 11 مليونًا، بنحو 6.8%. هذه مؤشرات للسوق بمختلف شرائحه، وليست متوسط سعر وثيقة لسيارة بعينها. المصدر: تقرير سوق التأمين السعودي 2025، صفحة 19.
| المؤشر | 2024 | 2025 |
|---|---|---|
| إجمالي الأقساط المكتتبة | 13.9 مليار ريال | 15.6 مليار ريال |
| عدد المركبات المؤمن عليها | 10.3 ملايين | 11 مليونًا |
| إجمالي معدل المطالبات | 70.4% | 84.0% |
| صافي المعدل المركب | 87.2% | 107.3% |
ارتفع معدل المطالبات وصافي المعدل المركب أيضًا. يوضح ذلك ضغطًا على نتائج الاكتتاب، لكنه لا يثبت أن كل شركة خسرت، ولا يفسر وحده تغير عرض التجديد الذي وصلك. ولقياس ربحية شركة كاملة، يلزم النظر إلى قوائمها ونتائج الاستثمار وبقية الأنشطة، وتعريف كل مؤشر في التقرير.
كيف نقرأ زيادة الأسعار دون تضليل؟
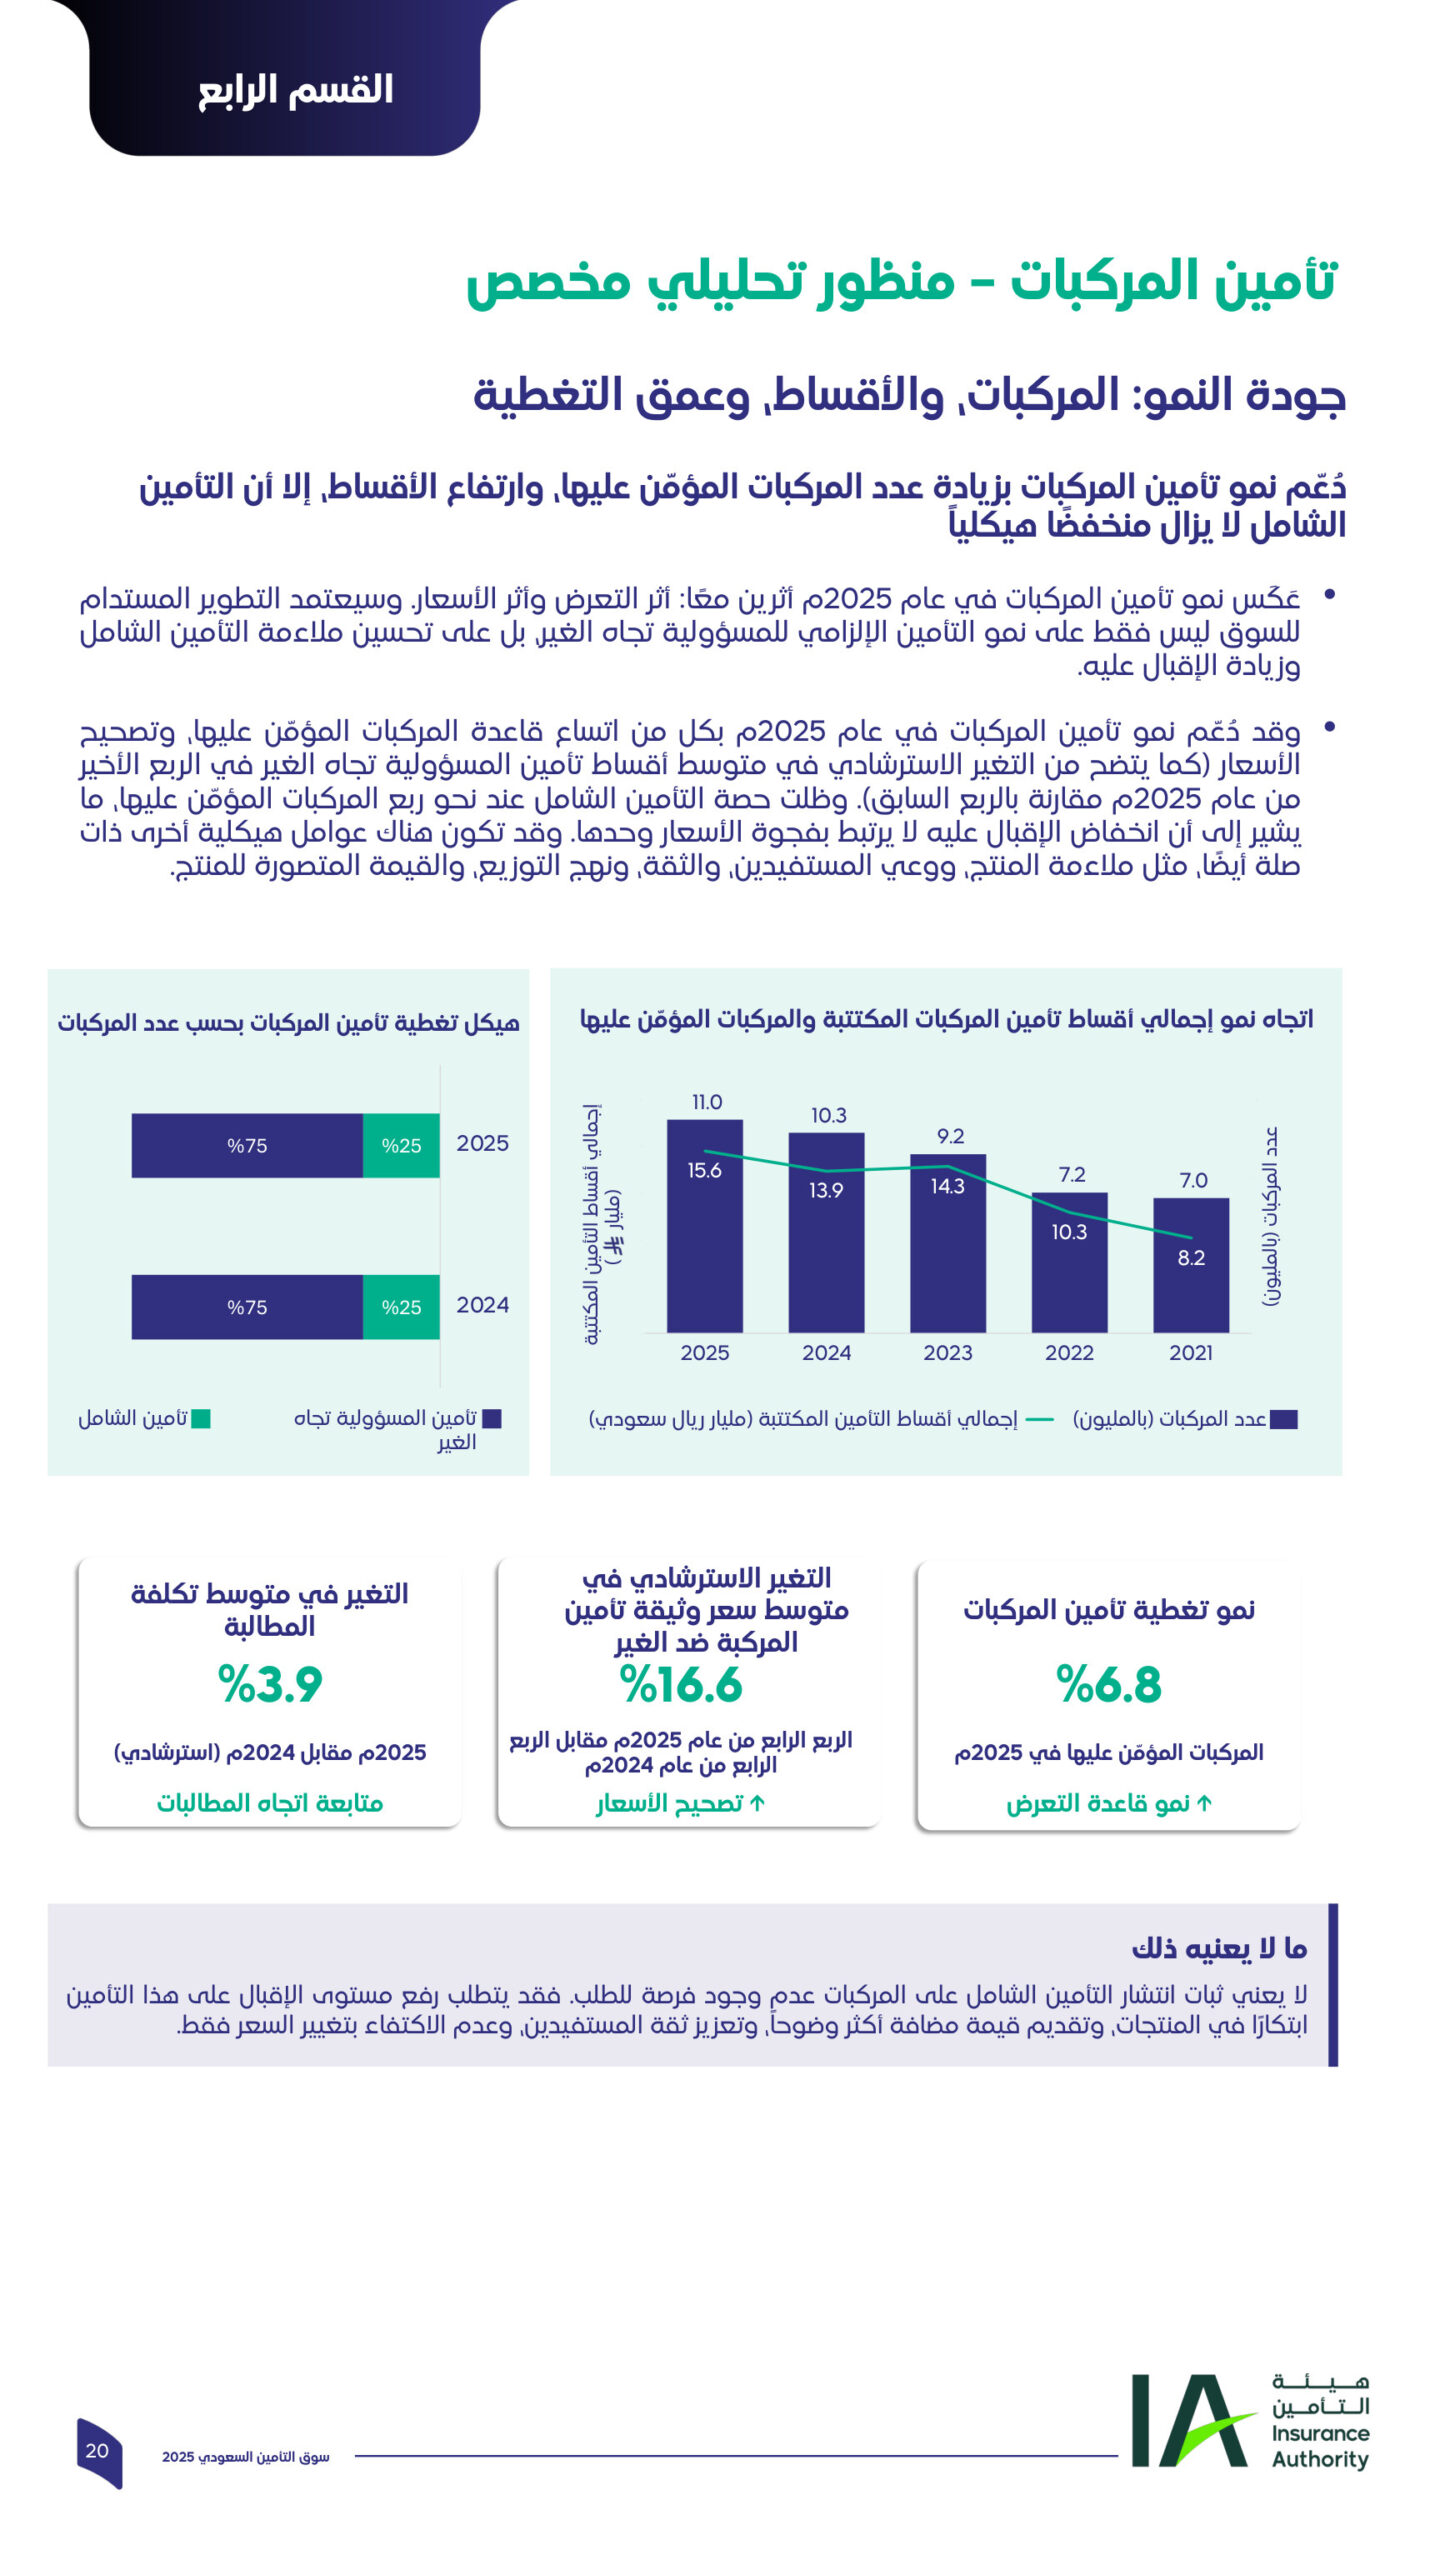
تعرض بطاقة المؤشر في صفحة 20 تغيرًا استرشاديًا قدره 16.6% في متوسط سعر وثيقة ضد الغير للربع الرابع 2025 مقارنة بالربع الرابع 2024. استخدمنا الفترة المكتوبة في بطاقة المؤشر، لأن الفقرة السردية في الصفحة نفسها تشير إلى الربع السابق. لا يجوز تحويل هذا المؤشر إلى قاعدة تقول إن وثيقتك ارتفعت بالنسبة نفسها. المصدر: تقرير 2025، صفحتا 20 و21.
حتى لو زاد سعر تجديدك بالنسبة نفسها، تحتاج إلى مقارنة بيانات العرضين قبل تفسير السبب. هل تغير السائق المشمول؟ هل تغير مبلغ التحمل؟ هل اختلفت قيمة السيارة أو جهة إصلاحها؟ وهل كان عرض السنة الماضية يتضمن خصمًا لا يظهر الآن؟ سجّل هذه الفروق، ثم اطلب من الشركة توضيح العرض كتابة.
الربع الأول 2026: افصل بيانات الربع عن آخر 12 شهرًا
يعرض تقرير الربع الأول 2026 نحو 11.2 مليون مركبة ذات تغطية سارية، وتوزيعًا قدره 71% لضد الغير و29% للشامل بحسب عدد المركبات. وفي تحليل تغير الأقساط ارتفع الإجمالي الربعي من نحو 4 إلى 5 مليارات ريال، مع أثر تقريبي قدره 0.8 مليار للأسعار و0.2 مليار لحجم الأعمال. أما 16.6 مليار ريال في الرسم الآخر فهو إجمالي متحرك لاثني عشر شهرًا، لا قيمة أقساط الربع وحده. المصدر: تقرير الربع الأول 2026، صفحتا 11 و12.
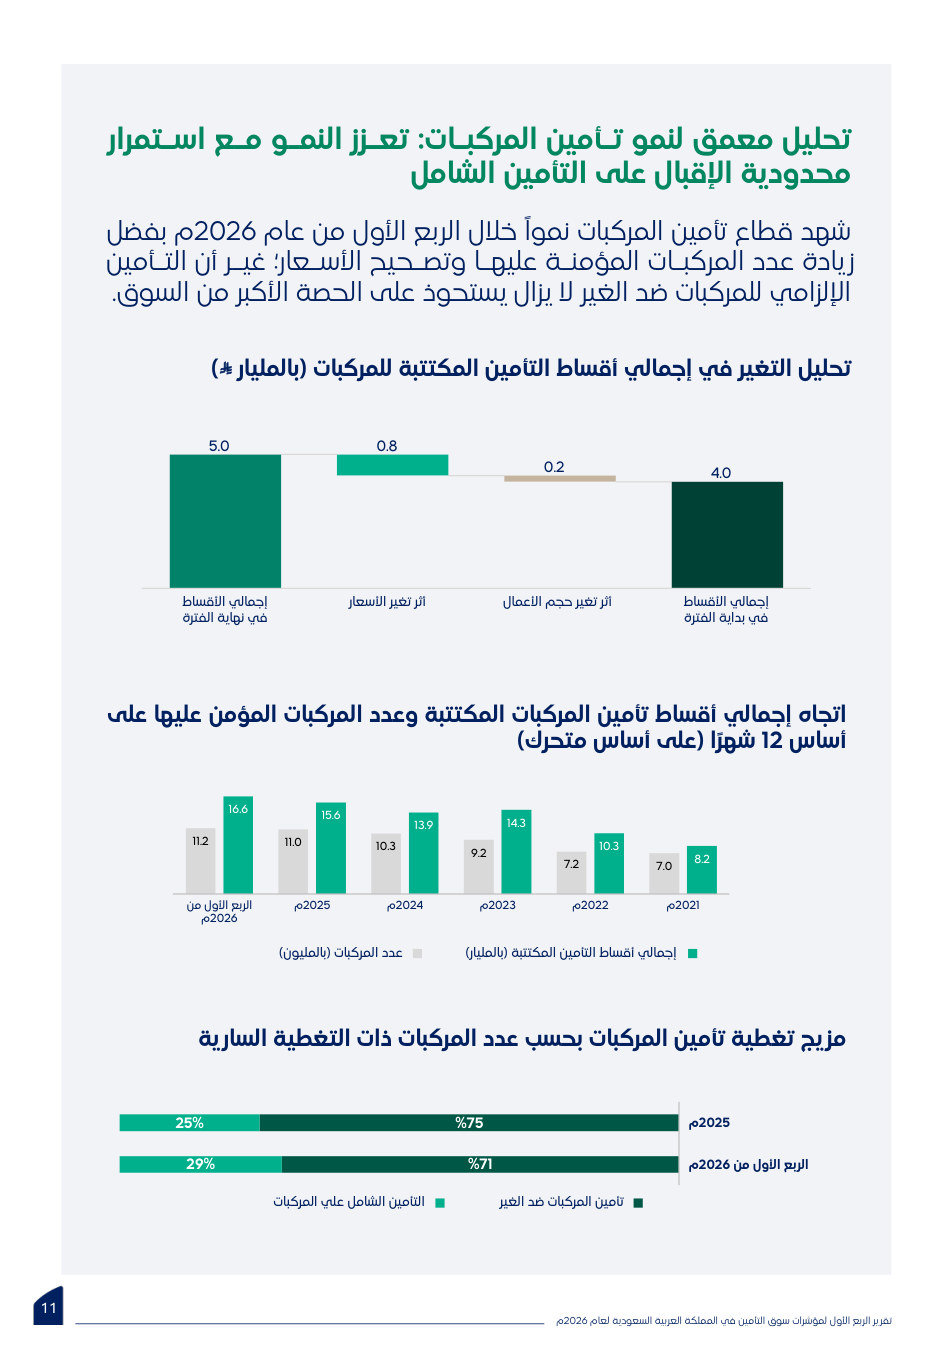
ارتفاع حصة الشامل من 25% في 2025 إلى 29% في لقطة الربع الأول يستحق المتابعة. لكنه لا يكفي وحده لاستنتاج انتقال أربعة من كل مئة عميل من منتج إلى آخر، لأن المقام وتوقيت القياس وحركة الدخول والخروج من التغطية تؤثر في النسبة. كذلك فإن وصول نسبة إلى 29% بحسب عدد المركبات لا يعني أن الشامل يمثل 29% من الأقساط، فالسعر يختلف بين المنتجات.
راجعنا فهرس التقارير الرسمي عند إعداد المقال، وكانت أحدث بطاقة ربع سنوية ظاهرة هي الربع الأول 2026. نلتزم هنا بالفترة المنشورة، ولا نفترض أن الأرقام تصف نوفمبر 2026 أو السنة كاملة.
الفرق بين التأمين الشامل وضد الغير
يغطي ضد الغير المسؤولية المدنية تجاه الطرف الثالث وفق الوثيقة الإلزامية. أما حماية سيارتك نفسها فتتطلب الرجوع إلى تغطية الأضرار في المنتج الذي اشتريته. وتضع قواعد الشامل حدًا أدنى للتغطيات، مع أحكام واستثناءات وجدول يحدد تفاصيل الوثيقة. الوثيقة الموحدة، المادتان الثالثة والرابعة وقواعد الشامل، المادة الثالثة.
| السؤال | ما الذي تتحقق منه؟ |
|---|---|
| من يصلح سيارتي إذا كنت المتسبب؟ | وجود تغطية لأضرار سيارتك وحدودها وشروطها |
| أين سيكون الإصلاح؟ | وكالة أو ورشة معتمدة كما يرد في الجدول |
| كم أدفع عند المطالبة؟ | مبلغ التحمل وطريقة تطبيقه |
| ماذا يحدث إذا كانت السيارة هلاكًا كليًا؟ | القيمة التأمينية ونسبة الهلاك الاقتصادي وأحكام التسوية |
| هل توجد سيارة بديلة؟ | وجود المنفعة وحدها اليومي ومدتها وشروط الموافقة |
لنفرض أن خالد يملك سيارة يعتمد عليها يوميًا للذهاب إلى العمل، بينما لدى أخيه سيارة أقل قيمة يستخدمها أحيانًا. قد يختلف احتياجهما حتى لو كان القسط المعروض متقاربًا. يسأل خالد عن أثر توقف السيارة وعن قدرته على دفع مبلغ مفاجئ. ويسأل أخوه عن قيمة السيارة مقارنة بتكلفة الحماية. بهذه الأسئلة تتضح الحاجة قبل اختيار المنتج.
لا يكفي وصف العرض بكلمة «مميز» أو «بلس». احتفظ باسم المنتج وشروطه وجدول منافعه. إذا أعلن العرض عن حماية إضافية ضد خطر واحد، فابحث عن حدود تلك الحماية تحديدًا. الأسماء التسويقية وحدها لا تصلح أساسًا لمقارنة شاملة.
لماذا يختلف سعر التأمين بين شخصين؟
توضح مراجعة هيئة التأمين للتقارير الاكتوارية لعام 2025 أن نماذج التسعير للأفراد تستخدم عوامل متعددة. ويتراوح عددها في الرسوم المعنية بين 10 و17 عاملًا للإلزامي، وبين 13 و17 للشامل للأفراد باستثناء الإيجار التمويلي. وتشمل عوامل موضحة في التقرير العمر وخصائص المركبة والمنطقة والسجل التأميني. تختلف النماذج والأوزان بين الشركات. المصدر: مراجعة تقارير التسعير الاكتوارية 2025، الصفحات 19 إلى 22.
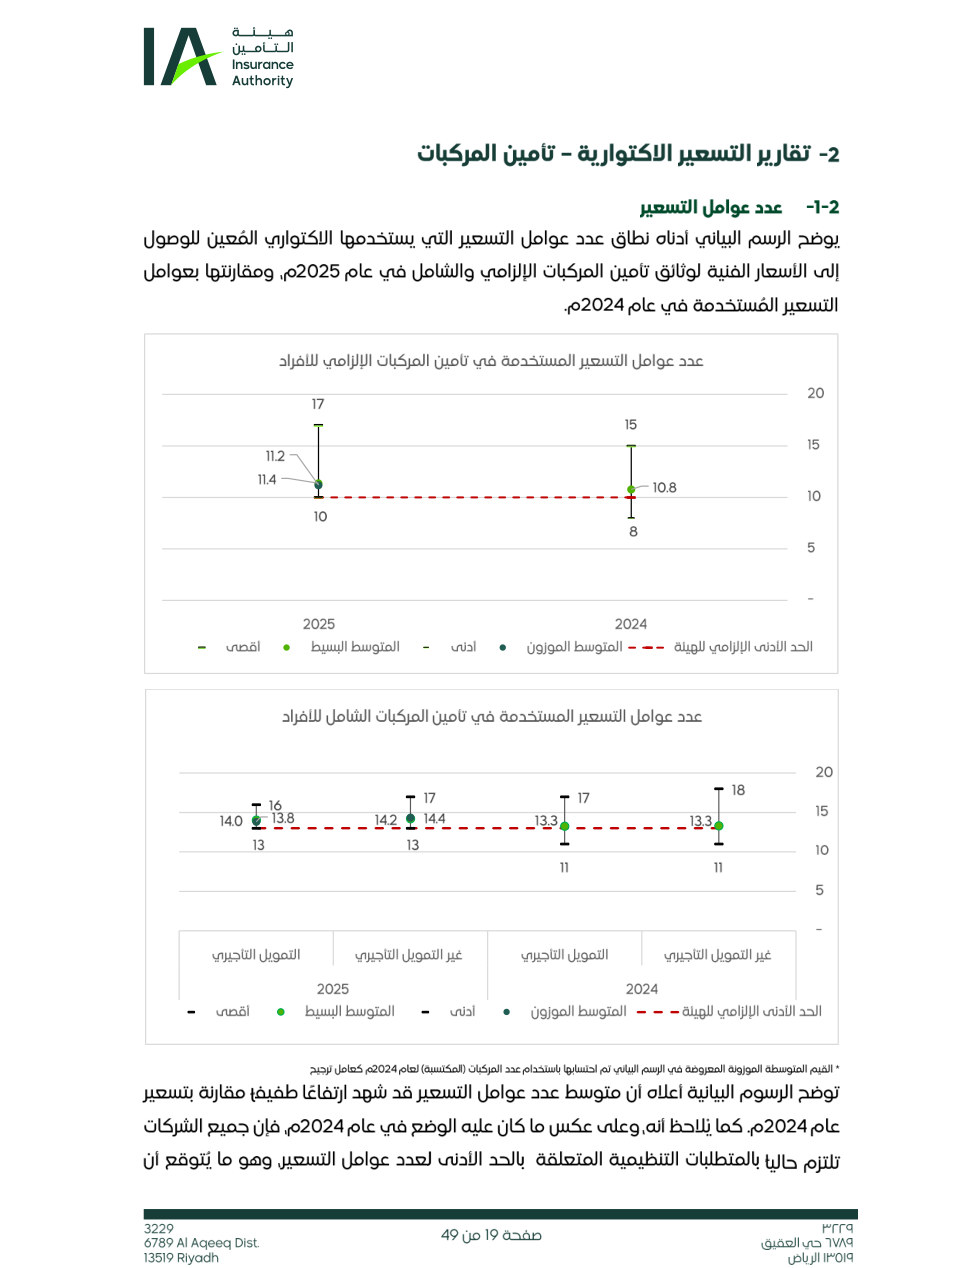
لهذا لا يحسم عرض صديقك ما يفترض أن تدفعه. المقارنة المفيدة تبدأ ببياناتك أنت، ثم تثبيت التغطية نفسها لدى الشركات التي تقارنها. إذا قفز سعر أحد العروض، راجع البيانات أولًا قبل أن تفترض وجود خطأ أو مخالفة.
أنشئ ملفًا صغيرًا للتجديد، وأدرج فيه ثلاثة عروض متزامنة قدر الإمكان. اكتب تاريخ استخراج كل عرض، لأن عرضه بعد أسابيع قد لا يبقى صالحًا. ثم وحّد مدة التأمين وموعد البدء وقيمة المركبة والسائقين والمنافع. عندها فقط يصبح فرق السعر قابلًا للفهم.
حسبة خالد: هل يوفر العرض الأرخص 400 ريال فعلًا؟
نفترض عرضين شاملين للسيارة نفسها ولمدة سنة، مع تطابق الشروط والمنافع وجهة الإصلاح والقيمة التأمينية. القسط النهائي في العرض أ هو 1,750 ريالًا ومبلغ التحمل 1,500 ريال. وفي العرض ب القسط 2,150 ريالًا والتحمل 500 ريال. هذه أرقام تعليمية افتراضية، والأسعار النهائية هنا مفترض أنها تشمل المبالغ المستحقة عند الشراء.
نحسب القسط السنوي مضافًا إليه التحمل الذي يدفعه خالد في مطالبة واحدة مغطاة لأضرار سيارته، مع تكلفة ضرر تكفي لتطبيق مبلغ التحمل. ويُحسب التحمل عند المسؤولية الجزئية بنسبة المسؤولية وفق الفقرة 5.4 من قواعد الشامل. إذا كانت المسؤولية صفرًا، لا يُفرض التحمل وفق هذه الفقرة. المصدر: قواعد الشامل، الفقرة 5.4.
| الحالة | العرض أ | العرض ب | نتيجة الحسبة |
|---|---|---|---|
| بلا حادث، أو مسؤولية 0% في المثال | 1,750 | 2,150 | أ أقل بـ400 |
| مسؤولية 40% | 1,750 + 600 = 2,350 | 2,150 + 200 = 2,350 | متساويان |
| مسؤولية 50% | 1,750 + 750 = 2,500 | 2,150 + 250 = 2,400 | ب أقل بـ100 |
| مسؤولية 100% | 1,750 + 1,500 = 3,250 | 2,150 + 500 = 2,650 | ب أقل بـ600 |
40% هنا نسبة مسؤولية خالد عن الحادث، وليست احتمال وقوع حادث. نقطة تساوي المثال تساوي فرق القسط 400 ÷ فرق التحمل 1,000 = 0.40. ولا يدخل في هذا الحساب تقييم احتمالات الحوادث، ولا تكرار المطالبات، ولا الفروق في جودة الخدمة، ولا كامل تكاليف امتلاك السيارة.
كيف تستخدم المثال عند مقارنة عروضك؟
- اكتب القسط النهائي لكل عرض، لا السعر الأول الظاهر فقط.
- أضف التحمل المتوقع في سيناريو تريد اختباره، مع الالتزام بطريقة تطبيق وثيقتك.
- كرر الحسبة دون مطالبة، ومع مطالبة واحدة، ثم اسأل عن أثر تكرار الحوادث.
- راجع المنافع التي يصعب اختزالها في رقم واحد، مثل جهة الإصلاح وحدود السيارة البديلة.
- اختر مبلغ تحمل يمكنك دفعه عندما تتوقف السيارة، دون الاعتماد على دخل لم يصل بعد.
إذا كان خالد يحتفظ بـ500 ريال فقط للطوارئ، فالعرض ذو التحمل 1,500 ريال قد يخلق ضغطًا نقديًا، حتى لو كان مناسبًا في بعض السيناريوهات الحسابية. وإذا كان يملك احتياطيًا أكبر ويقبل هذا التعرض، فقد يقيّم فرق القسط بطريقة مختلفة. يتوقف القرار على القدرة المالية وشروط العرض، ولا تستخرج من مثال واحد قاعدة تناسب الجميع.
قبل التجديد: ورقة مقارنة تمنع المفاجآت
انسخ الجدول التالي في ملاحظاتك، واطلب الإجابات الناقصة قبل الدفع. الهدف أن تعرف ما اشتريته، وأن تحتفظ بما يثبت تفاصيله إذا احتجت إليه لاحقًا.
| البند | ما الذي تسجله؟ |
|---|---|
| السعر | السعر النهائي والضريبة والرسوم والمنافع المضافة |
| فترة التأمين | تاريخ ووقت البداية والنهاية وأي فجوة بين الوثيقتين |
| المركبة والاستخدام | البيانات المسجلة وطبيعة الاستخدام الفعلية |
| السائقون | الأشخاص المشمولون وأي قيود منصوص عليها |
| القيمة التأمينية | المبلغ المكتوب وأثره في التسوية |
| التحمل | المبلغ وكيفية تطبيقه وأي أحكام إضافية |
| الإصلاح | الجهة المعتمدة وما إذا كانت وكالة أو ورشة |
| التعويض | الهلاك الكلي والاستهلاك وحدود المنافع |
| الخدمات | القطر والمساعدة والسيارة البديلة وشروط استخدامها |
| الإلغاء والمطالبة | طريقة الطلب والمستندات وقنوات المتابعة |
احفظ نسخة PDF من العرض والوثيقة وجدولها، وإيصال الدفع، وأي إجابة مكتوبة غيّرت قرارك. إذا اكتشفت اختلافًا بعد الإصدار، اطلب التصحيح من القناة الرسمية واحتفظ برقم الطلب. تذكر أن صورة إعلان مختصرة قد لا تعرض كل القيود والمبالغ التي تراها في جدول الوثيقة.
مطالبة فهد: متى تبدأ المدة النظامية؟
في مطالبات الأفراد الخاضعة للوثيقة الإلزامية، تُشعر الشركة مقدم المطالبة بنقص المستندات خلال ثلاثة أيام عمل من استلام المطالبة. وتبلغه بالقبول أو الرفض خلال خمسة أيام عمل من استلام المستندات المطلوبة، وتسوّي المطالبة خلال خمسة عشر يوم عمل من اكتمالها. الخمسة والخمسة عشر تنطلقان من اكتمال المستندات، فلا تُجمع المدد تلقائيًا إلى 23 يومًا. المصدر: الوثيقة الموحدة، المادة السابعة.
المعلومة العملية لفهد هي تاريخ اكتمال الملف. يحتفظ بإشعار الاستلام وبقائمة النواقص، ثم بإثبات إرسال كل مستند مطلوب. وإذا أرسلت الشركة طلبًا إضافيًا، يسأل عن المطلوب تحديدًا وعن أثره في حالة الملف. يساعده هذا التسلسل على صياغة شكوى دقيقة عند الحاجة.
ملف منظم للمطالبة
أنشئ مجلدًا يضم الوثيقة وتقرير الحادث وتقدير الضرر والمستندات التي تطلبها الشركة بحسب نوع المطالبة. أضف سجلًا بسيطًا بتاريخ كل تواصل ورقم الطلب والرد. لا تنشر هذه المستندات في التعليقات، لأنها قد تتضمن هوية وأرقام مركبات وبيانات حساب مصرفي.
إذا بقي خلاف حول التأخير أو قرار الرفض، ابدأ بشكوى موثقة لدى الشركة، ثم استخدم خدمة الشكاوى الرسمية لهيئة التأمين وفق متطلباتها. وضح المطلوب: بيان نقص، أو تفسير رفض، أو معالجة تأخير، وأرفق التسلسل الزمني بدل الاكتفاء بعبارة «لم يعوضوني».
بعت سيارتك؟ راجع استرداد المتبقي من التأمين
تحدد المادة الثامنة من الوثيقة الإلزامية حالات للإلغاء، منها انتقال الملكية، مع حساب المبلغ المتبقي وفق أحكامها والخصومات والاستثناءات المنصوص عليها. وتشير إلى التحويل خلال ثلاثة أيام عمل من علم الشركة بتحقق الحالة. إعلان البيع وحده لا يثبت انتقال الملكية، ولا يعني الاسترداد إعادة القسط كله. وللشامل أحكام إلغاء منفصلة. المصدر: الوثيقة الموحدة، المادة الثامنة.
بعد إتمام نقل الملكية، يراجع فهد قناة الإلغاء لدى شركته ويجهز إثبات النقل وما تطلبه من مستندات. ويطلب بيانًا بالحسبة: الفترة المحتسبة، والرسوم أو العمولة المخصومة، وأثر المطالبات إن وجد. إذا اختلف المبلغ عما توقعه، تصبح مراجعة البنود أسهل من مقارنة التحويل بقيمة القسط الأصلي فقط.
السيارة المؤجرة تمويليًا: راجع حساب التأمين أيضًا
تنص ضوابط تأمين المركبات المؤجرة تمويليًا للأفراد على حصول المؤجر على ثلاثة عروض على الأقل، وعلى تزويد المستأجر بنسخة سنوية من حساب التأمين، مع تسوية الحساب عند نهاية العقد بحسب الضوابط. ويعرض الملحق مثالًا تعليميًا يبلغ فيه المقدر 10,000 ريال، والمدفوع 7,520 ريالًا، والفارق 2,480 ريالًا للمستأجر. المثال لا يضمن مبلغًا مماثلًا لكل عقد. المصدر: ضوابط ساما، المواد 5 و6 و8 والملحق.
احتفظ بحساب التأمين لكل سنة إلى جانب جدول أقساط التمويل. عند انتهاء العقد، طابق المبالغ المحصلة للتأمين مع ما يظهر في الحساب، واطلب تفسير الفروق. إذا تسلمت تسوية نهائية، افصل بنود التأمين عن رسوم أو مستحقات أخرى حتى تعرف مصدر كل مبلغ.
كيف تقرأ تقييمات الشركات ومؤشرات الشكاوى؟
تجربة شخص واحد قد تكشف سؤالًا مفيدًا، لكنها لا تكفي لتصنيف شركة كاملة. قد تتعلق تجربته بمنتج آخر أو سنة أخرى أو ملف ناقص. اقرأ تفاصيل التجربة، وابحث عن سبب التعثر، ثم حوّلها إلى سؤال عن الخدمة التي تحتاج إليها.
عند قراءة مؤشر شكاوى، تحقق من الفترة ونوع التأمين وطريقة الحساب، وهل يعرض عددًا خامًا أم معدلًا بالنسبة إلى عدد المؤمن لهم. لا تقارن رقمين من فترتين مختلفتين أو بمقامين مختلفين. وتحقق من الملاحظات التي تشرح طريقة استقبال الشكاوى ومعالجتها. تجد نشرات المؤشر في فهرس تقارير هيئة التأمين.
للمقارنة الشخصية، اسأل عن قناة المطالبة وكيفية متابعة حالتها، والورش المتاحة في مدينتك، والمستندات المطلوبة، وآلية الشكوى. تمنحك الإجابات المكتوبة معلومات أقرب إلى احتياجك من ترتيب متداول بلا تاريخ أو منهج واضح.
أسئلة شائعة عن تأمين السيارات في السعودية
هل توجد شركة هي الأرخص للجميع؟
لا تكفي عينة أسعار فردية لإثبات ذلك. اطلب عروضًا ببياناتك وبالتغطية نفسها، وقارن السعر النهائي مع المنافع والتحمل. وقد يتغير ترتيب العروض عند تعديل أحد هذه البنود.
هل أقسم أقساط السوق على عدد السيارات لأعرف سعر وثيقتي؟
لن تحصل بهذه العملية على عرض يصلح لسيارتك. تجمع بيانات السوق منتجات وشرائح وفترات مختلفة، بينما يتطلب عرضك بيانات محددة. استخدم المؤشرات لفهم الاتجاه العام، والعروض الفعلية للمقارنة الشخصية.
هل يكفي القسط السنوي للحكم على التكلفة؟
أضف ما قد تدفعه عند استخدام التغطية، وراجع الخدمة التي تحصل عليها. في مثال خالد تغيّرت النتيجة باختلاف نسبة المسؤولية، رغم ثبات القسطين. وتبقى حدود المثال كما وردت في الحسبة.
هل تعني التغطية الشاملة أن كل طلب سيُقبل؟
اقرأ الخطر المشمول وشروطه والاستثناءات وحدود المنفعة. وإذا رفضت الشركة طلبًا، اطلب تفسيرًا مكتوبًا يحدد البند المطبق، ثم قارنه بوثيقتك والمستندات المقدمة.
ماذا أفعل إذا لم أفهم بندًا قبل الشراء؟
اطلب شرحًا بمثال رقمي مكتوب. مثلًا: «إذا كان إصلاح سيارتي بمبلغ كذا، ومسؤوليتي كذا، فما المبلغ الذي أدفعه وفق هذا العرض؟». احتفظ بالإجابة مع الجدول، واطلب إزالة أي تعارض قبل إتمام الشراء.
خطوة عملية قبل موعد تجديدك
خصص وقتًا قصيرًا لجمع العروض قبل انتهاء الوثيقة، ثم املأ ورقة المقارنة. حدد مبلغًا يمكنك دفعه للطوارئ، وافحص سيناريو توقف السيارة عدة أيام، وراجع بيانات السائقين والاستخدام. بهذه الطريقة يصبح اختيارك قابلًا للتفسير: تعرف ما تدفعه الآن، وما يمكن أن تدفعه لاحقًا، وما الذي يغطيه المبلغ.
ولربط التأمين بميزانيتك الأوسع، اقرأ تحليلنا السابق: كل 100 ريال تصرفها الأسر في السعودية: أين تذهب؟. يمكنك توزيع قسط التأمين السنوي على أشهر السنة في ميزانيتك الخاصة، مع الاحتفاظ بالمبلغ حتى موعد الاستحقاق، بدل مواجهته كمصروف مفاجئ.
المصادر ومنهج إعداد المقال
اعتمدنا تقارير الجهات الرسمية والنصوص المنشورة، وذكرنا أرقام صفحات الملفات عند الاقتباس منها. الصور داخل المقال لقطات من صفحات التقارير الأصلية، وتفتح الصورة بالحجم الكامل، ويقود رابط المصدر إلى ملفها. الجداول الحسابية الخاصة بخالد من إعدادنا على افتراضات معلنة. لم نجمع عروض أسعار حية، ولم نصنف شركات بحسب السعر أو جودة الخدمة.
- هيئة التأمين: تقرير سوق التأمين السعودي 2025، الصفحات 19 إلى 21.
- هيئة التأمين: تقرير الربع الأول 2026، الصفحتان 11 و12.
- هيئة التأمين: مراجعة تقارير التسعير الاكتوارية لعام 2025، الصفحات 19 إلى 22.
- الوثيقة الموحدة للتأمين الإلزامي على المركبات، خصوصًا المواد الثالثة والسابعة والثامنة.
- قواعد التأمين الشامل على المركبات، خصوصًا أحكام جدول الوثيقة والتحمل.
- البنك المركزي السعودي: ضوابط التأمين الشامل على المركبات المؤجرة تمويليًا للأفراد.
- هيئة التأمين: خدمة تقديم شكوى ضد شركة تأمين.